
Soll heißen, dass ich momentan noch nicht sehe, dass PoPs sich signifikant in der Größe unterscheiden.
In welcher Welt würde denn zum Beispiel unser PoP für 3000 Haushalte in einem größeren aufgehen?

Soll heißen, dass ich momentan noch nicht sehe, dass PoPs sich signifikant in der Größe unterscheiden.
In welcher Welt würde denn zum Beispiel unser PoP für 3000 Haushalte in einem größeren aufgehen?
Ach ja, es ist bestimmt kein Versehen, dass die Telekom in MFH gerne Subsplitter in den Haeusern verbaut und die Gf-TALs nicht P2P zum naechsten NVt. zieht. Die Telekom weiss auch, eine Faser die sie nicht verlegt hat muss sie auch nicht an Mitbewerber vermieten... und sie weiss auch ob/wann sich eine Erschliessung eines MFH als zweiter ISP lohnt (selten).

Soll heißen, dass ich momentan noch nicht sehe, dass PoPs sich signifikant in der Größe unterscheiden.
Die Groesse des PoP ist nicht so wichtig, die Fragd ist wie viele gefoerderte TALs kann man da abgreifen, und ich vermute mal da hast Du so wenige Zahlen zu wie ich.
In welcher Welt würde denn zum Beispiel unser PoP für 3000 Haushalte in einem größeren aufgehen?
Sind das bei Dir denn 3000 gefoerdert gebaute Anschluesse und gehen da 3000 TALs rein? Das waere ein attraktiver PoP fuer Fremderschliessung. Aber wenn das z.B. nur 100 gefoerderte TALs waeren dann waere das schon deutlich unattraktiver fuef einen Wettbewerber da aktive Technik aufzustellen.
Wie Kingpin42 schreibt aktuell pusht das keiner grossen weil die mit Bitstrom mit Mengenrabatt gut leben koennen, und besser als kleine Mitbewerber bei denen wegen kleinerer Menge halt auch hoehere Vorleistungspreise rauskommen.
Da haben wir ja die Antwort. Ich kenne in der Umgebung nur größere Ansammlungen von Haushalten, die erschlossen wurden. Zunächst durften weitere Haushalte gar nicht miterschlossen werden.
Aber der Wettbewerb hat kein Interesse abseits BSA.

Wie auch? die CuDA Leitungen gehören ja der Telekom. Nur dort, wo im Wettbewerb Anbieter die Telekom ausstechen konnten und Ausbaugebiete zugesprochen bekommen haben, konnten diese dann Outdoor DSLAM errichten.
Die Bundesnetzagentur (bzw. damals noch die RegTP) hatte spätestens 2005 per Regulierungsverfügung verfügt dass die Telekom den Zugriff auf die TAL gewähren muss. Und zwar am HVT oder auch an einem nähergelegenen Punkt (z.B. KVz oder APL):
"Die Betroffene [Telekom] wird dazu verpflichtet, anderen Unternehmen vollständig entbündelten Zugang zum Teilnehmeranschluss, in Form der Kupferdoppelader am Hauptverteiler oder einem näher an der Teilnehmeranschlusseinheit gelegenen Punkt (Kabel- bzw. Endverzweiger - APL)"
Deswegen gab es ja in den Folgejahren dann auch FTTC-Ausbau durch andere Anbieter. Ich schätze der regulierte Zugang zum APL war dann auch die Voraussetzung für den FTTB-Ausbau durch Anbieter wie SWM/M-Net oder Netcologne, die ja dann im Keller Zugriff auf die Kupferkabel brauchten.
Das mit dem "Ausbaugebiete zusprechen" begann dann erst mit Vectoring, als koordiniert werden musste wer bestimmte KVz ausbaut, da bei Vectoring technisch nur ein Anbieter die Technik betreiben konnte.

Der eigentliche spanische Kostenvorteil, das MARCO-Regulierungsmodell der CNMC – betrifft das Hauptnetz (NE3): Dass Betreiber die vorhandenen Masten, Leerrohre und Schächte von Telefonica verpflichtend mitnutzen dürfen, statt Straßen zweifach aufzugraben. Das spart die Millionen, egal wie das Kabel auf den letzten Metern ins Haus kommt.
Das passiert aber in den Innenstädten bei uns auch.
Und das, was richtig Zeit und Geld kostet bei geringem Materialansatz, ist NE4 in MFH. Da wir aber in Deutschland einen extrem hohen Miethäuserbestand aus dem letzten Jahrhundert haben, ist dies eine besondere Herausforderung, damit es eben nicht wie in den spanischen oder italienischen Innenstädten ist.
Teuer ist es in der Breite beim Tiefbau. Wenn du in einer Ortschaft 3500 EFH anschließt, ist das NE3 und NE4 in einem und dort liegen einfach gar keine Leerrohre/Trassen etc.
ja, aber sind wir dann daran nicht selber schuld?
außerdem was ist an spanischen oder italienischen Innenstädten so schlecht? so schlecht scheint es ja nicht zu funktionieren
da sind ja flächendeckend in vielen Städten 10G vorhanden
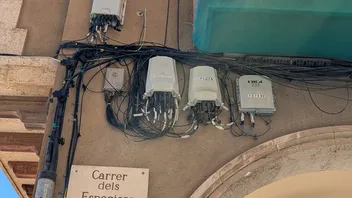
Zur Erinnerung. Wir reden von dieser Lösung.
wie gesagt, finde ich um längen besser als die deutsche Alternative..
Funktionalität sowie Ökonomie ist gegeben!
ja, aber sind wir dann daran nicht selber schuld?
außerdem was ist an spanischen oder italienischen Innenstädten so schlecht? so schlecht scheint es ja nicht zu funktionieren
Es sieht scheiße aus. In den größeren Städten noch schlimmer.
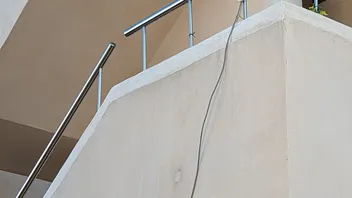
Auch Verkabelungen in Hotelanlagen sind kreativ. Hier eine Unifi UAP-AC-M
aber es gibt auch "Leitlinien für Vorleistungsentgelte (Margenschutz)". wann greifen die?
ich dachte das ist für genau so welche Fälle gedacht?
Der Margenschutz, den du meinst, ist Teil genau des BNetzA-Papiers, um das es in diesem Thread geht (Orientierungspunkte zu Entgeltprinzipien für offene Glasfasernetze vom 22.09.2026).
Die Idee dahinter: Der Vorleistungspreis soll sich am Endkundenpreis des Netzbetreibers orientieren, abzüglich eines angemessenen Abschlags. Die Marge dazwischen muss so groß sein, dass ein Diensteanbieter ein gleichwertiges Angebot kostendeckend machen kann. Der Netzbetreiber soll also nicht den Vorleistungspreis so hoch und seinen eigenen Endkundenpreis so niedrig ansetzen können, dass Mitbewerber keine Chance haben.
Was das nicht bewirkt:
Die Konsultation läuft noch bis zum 16.11.2026, das Papier ist also noch nicht final.
Quelle: https://www.bundesnetzagentur.de/SharedDocs/Pre…OpenAccess.html
das sind ja die Endkunden die ihre Geräte so aufgebaut haben. ich sehe nicht was das in irgendeiner Weise mit dem Glasfaser an sich zu tun hat
wie gesagt, finde ich um längen besser als die deutsche Alternative..
Funktionalität sowie Ökonomie ist gegeben!
Tut mir leid, schöne alte restaurierte Städte mit fliegender Verkabelung zu verschandeln, da bin ich raus.
Ich bin auch froh, dass es fast keine Ofenheizung mehr in Berlin gibt seit der Wende. Schlecht für die Braunkohleindustrie, hat aber die Lebensqualität in den Städten erheblich verbessert. Hat aber auch reichlich Geld gekostet = höhere Mieten.
Da kann man auch mal etwas mehr Geld bezahlen für eine zukunftsfähige Technologie.
zu
Es passiert auch in feiner Regelmäßigkeit, dass irgedwo Überlandleitungen von umstürzenden Bäumen und daherfahrenden Traktoren heruntergerissen werden.
Und was stört den Internetnutzer noch mehr als langsames Internet? Richtig, instabiles Internet.
Da kann man auch mal etwas mehr Geld bezahlen für eine zukunftsfähige Technologie.
am Ende verdienen doch nur wieder die großen. eine "zukunftsfähige" Technologie nützt überhaupt nichts, wenn sie einfach nur fast dasselbe leistet und nur teurer ist
nur wenn "zukunftsfähige" Technologie auch für die Zukunft eingesetzt wird und nicht nur als Geldmach-Maschine um höhere Kosten zu haben, die die Kunden dann bezahlen müssen, ohne einen Mehrwert davon zu haben
zu
- das ist klar, aber die Chancen stehen dann wesentlich besser
- das ist aber kein neues Problem, es gab ja auch schon vorher bestehende Anbieter
Bei 1. stimme ich dir zu. Genau das ist ja auch das erklärte Ziel der BNetzA: Verhandlungen erleichtern und Einigungen beschleunigen. Ein Vertrag wird nicht erzwungen, aber wahrscheinlicher.
Und daran sieht man auch, dass die BNetzA hier nicht gegen die Verbraucher arbeitet, wie es im Thread teilweise dargestellt wurde. Mehr Anbieter auf den Glasfasernetzen heißt mehr Auswahl und mehr Wettbewerb, und davon profitieren am Ende die Kunden. Nur eben über den Wettbewerb und nicht über staatlich verordnete Niedrigpreise.
Bei 2. bin ich mir nicht sicher, wie du das meinst. Falls du darauf hinauswillst, dass sich Vorleistungspreise auch bisher schon an den Endkundenpreisen orientiert haben, z. B. bei der Telekom: Da hast du recht, das ist nicht neu. Neu wäre, dass es dafür auch außerhalb der Telekom einheitliche Grundsätze gibt.
bin ich mir nicht sicher, wie du das meinst. Falls du darauf hinauswillst, dass sich Vorleistungspreise auch bisher schon an den Endkundenpreisen orientiert haben, z. B. bei der Telekom:
Mmmmh, ich meine da gibt es ein Bottom-Up Kostenmodell das benutzt wird um zu berechnen wie teuer die Vorleistung sein darf... nicht einfach ein Abschlag von den Endkundenpreisen der Telekom.
Bei 2. bin ich mir nicht sicher, wie du das meinst. Falls du darauf hinauswillst, dass sich Vorleistungspreise auch bisher schon an den Endkundenpreisen orientiert haben, z. B. bei der Telekom: Da hast du recht, das ist nicht neu. Neu wäre, dass es dafür auch außerhalb der Telekom einheitliche Grundsätze gibt.
zu 2. möchte ich noch hinzufügen: dadurch das die Telekom involviert ist darf es auch nicht zu günstig werden, die schaffen es irgendwie den Preis künstlich oben zu halten
Wir nutzen Cookies und ähnliche Technologien für den Betrieb der Seite, Reichweitenmessung und Werbung. Du entscheidest, was Du erlaubst. Details in unserer Datenschutzerklärung. Deine Auswahl kannst Du jederzeit über den Link „Cookie-Einstellungen“ im Fußbereich ändern.
Wähle aus, welche Kategorien Du erlaubst. Für jede Kategorie kannst Du über „Details anzeigen“ sehen, welche Cookies und Skripte konkret geladen werden, welche Empfänger beteiligt sind und wie lange gespeichert wird.
Weitere Informationen: Datenschutzerklärung · Impressum